Wie stark ist Chinas Anteil an US-Bekleidungsimporten im Oktober 2025 gesunken?
OTEXA-Daten zeigen, dass Chinas Marktanteil bei Baumwollbekleidung in den USA innerhalb eines Jahres um 8,5 Prozentpunkte gefallen ist. Vietnam, Bangladesch und Zentralamerika haben das Volumen aufgenommen.
DAS WICHTIGSTE Zusammenfassung der Redaktion
- Chinas Anteil an US-Baumwollbekleidungsimporten fiel laut OTEXA-Daten von 19,8 Prozent im Oktober 2024 auf 11,3 Prozent im Oktober 2025.
- Vietnam, Bangladesch und zentralamerikanische Lieferanten absorbierten einen Grossteil des umgeleiteten Volumens, während Marken sich von China diversifizierten.
- Zollrisiken, steigende chinesische Arbeitskosten und Druck für Lieferkettentransparenz beschleunigten die bereits Jahre zuvor begonnene Verlagerung.
- Führungskräfte der Modebranche müssen nun Beschaffungskosten, Lieferzeiten und geopolitische Risiken über eine breitere Lieferantenbasis hinweg ausbalancieren.
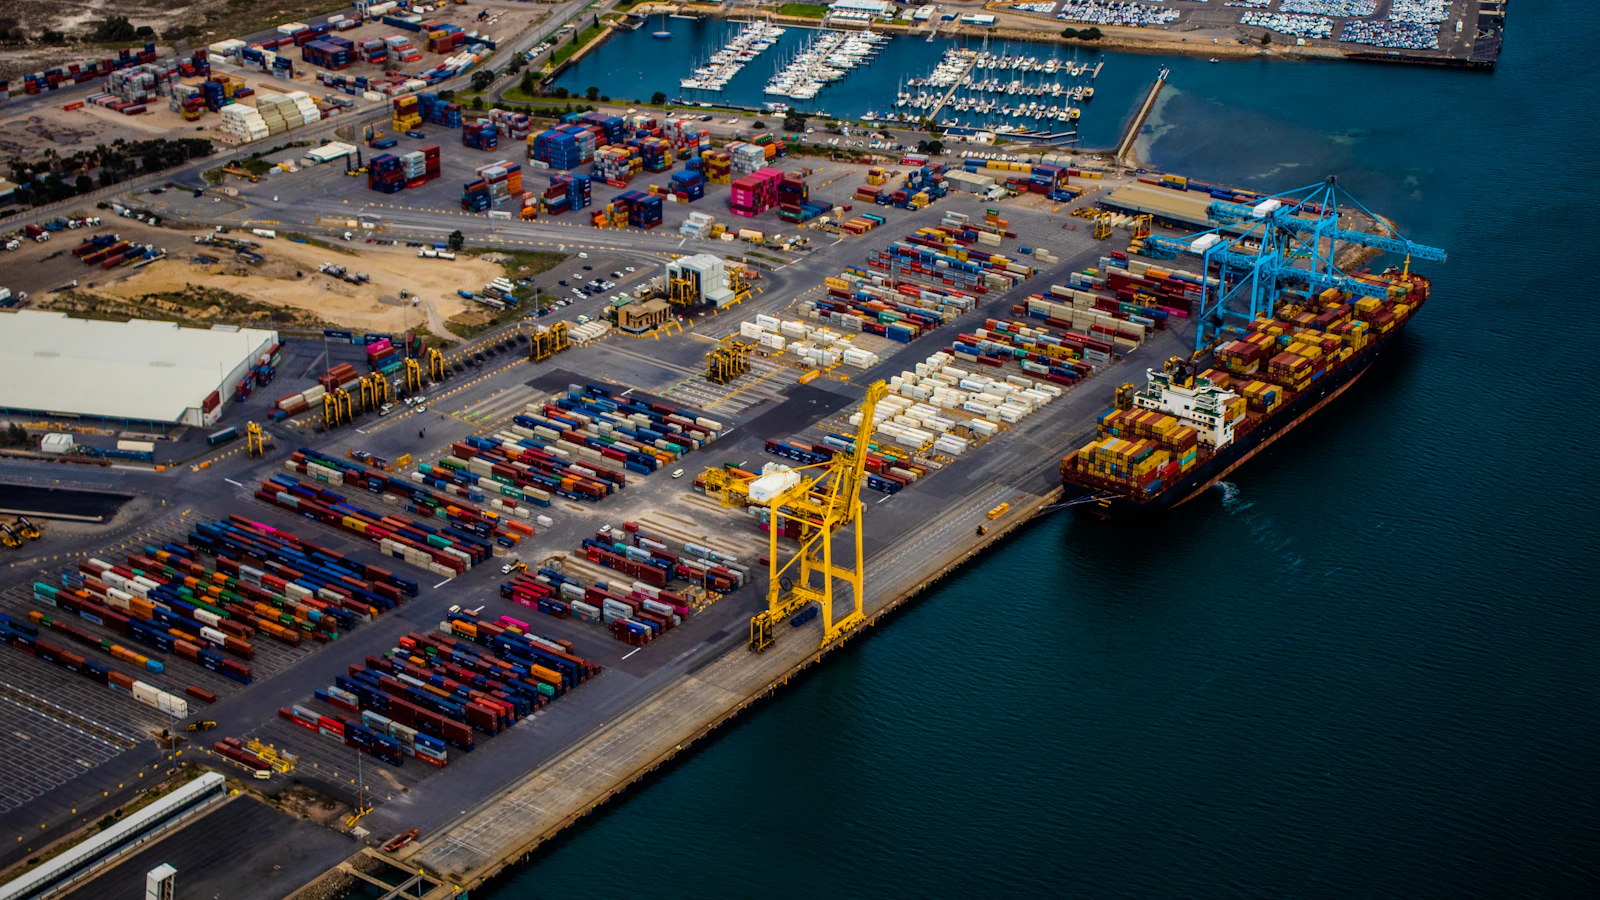
Chinas Dominanz bei US-Bekleidungsimporten ist stark zurückgegangen. Daten des Office of Textiles and Apparel (OTEXA) zeigen, dass Chinas Anteil an US-Baumwollbekleidungsimporten von 19,8 Prozent im Oktober 2024 auf 11,3 Prozent im Oktober 2025 gefallen ist, ein Rückgang um 8,5 Prozentpunkte in zwölf Monaten. Die Verlagerung markiert die Fortsetzung eines mehrjährigen Trends, hat sich jedoch im Jahr 2025 beschleunigt und zwingt Marken und Einzelhändler dazu, Beschaffungsstrategien neu zu konfigurieren, die jahrzehntelang auf chinesischer Fertigung beruhten.
Das Volumen ist nicht verschwunden. Es verlagerte sich nach Vietnam, Bangladesch, Indien und zentralamerikanische Länder, die von bevorzugten Handelsabkommen mit den Vereinigten Staaten profitieren. Für Modeunternehmen bringt die Umverteilung unmittelbare Beschaffungsherausforderungen, aber auch strategische Fragen zu Kosten, Compliance, Marktgeschwindigkeit und Exposition gegenüber künftigen Zolländerungen. Die Zahlen vom Oktober 2025 bieten eine klare Momentaufnahme, wie Lieferketten in Echtzeit neu gezeichnet werden.
Diese Analyse untersucht, wohin das Beschaffungsvolumen wanderte, welche Wettbewerbsfaktoren die Verlagerung antreiben, welche Risiken bestehen bleiben und was Führungskräfte der Modebranche jetzt tun sollten, um eine stärker fragmentierte und volatile Lieferantenlandschaft zu managen.
Warum ist Chinas Anteil an US-Bekleidungsimporten so schnell gefallen?
Drei Kräfte trafen zusammen. Erstens erhöhten Zollunsicherheit und zusätzliche Abgaben auf chinesische Waren gemäss Section 301 die Landed Costs von Bekleidung aus China und erodierten deren Preisvorteil. Zweitens sind die chinesischen Arbeitskosten im vergangenen Jahrzehnt stetig gestiegen und haben die Lücke zu Konkurrenten in Süd- und Südostasien verringert. Drittens sahen sich Marken dem Druck von Investoren, Regulierungsbehörden und Interessengruppen ausgesetzt, Lieferkettentransparenz zu demonstrieren und die Länderkonzentration zu diversifizieren, insbesondere nachdem pandemiebedingte Störungen die übermässige Abhängigkeit von einzelnen Quellen deutlich gemacht hatten.
Der Rückgang begann nicht im Jahr 2025. Chinas Anteil an den gesamten US-Bekleidungsimporten ist seit Jahren rückläufig, da Marken Fabriken in Vietnam, Bangladesch und Kambodscha eröffneten. Was sich 2025 änderte, war das Tempo. Der Rückgang bei Baumwollbekleidung vom Oktober 2024 bis Oktober 2025 um 8,5 Prozentpunkte ist steiler als die in früheren Jahren verzeichneten jährlichen Rückgänge und deutet darauf hin, dass Marken bereits laufende Pläne beschleunigten und dass neue Zolldrohungen oder Compliance-Anforderungen das Gleichgewicht kippten.
Wohin ging das Beschaffungsvolumen?
Vietnam war der Hauptnutzniesser. Branchenberichte und Zolldaten deuten darauf hin, dass Vietnams Anteil an US-Bekleidungsimporten stetig gewachsen ist und Volumen in Kategorien wie gestrickte und gewebte Baumwollbekleidung, Activewear und Casualwear aufgenommen hat. Bangladesch bleibt der zweitgrösste Bekleidungslieferant für den US-Markt, insbesondere für einfache Webwaren und Denim, und hat die Kapazität als Reaktion auf die Markennachfrage erweitert. Zentralamerikanische Länder, darunter Honduras, Nicaragua und El Salvador, profitieren vom Dominican Republic-Central America Free Trade Agreement (CAFTA-DR), das zollfreien Zugang für qualifizierte Bekleidung ermöglicht und die Lieferzeiten für US-Einzelhändler verkürzt.
Indien hat ebenfalls seinen Anteil erhöht, insbesondere in höherwertigen Kategorien wie bestickter und bedruckter Bekleidung, Heimtextilien und nachhaltigen Fasern. Kleinere Volumina haben sich nach Pakistan, Indonesien und afrikanische Staaten mit bevorzugtem Zugang im Rahmen des African Growth and Opportunity Act (AGOA) verlagert, obwohl Kapazitätsbeschränkungen und Infrastrukturlücken eine rasche Expansion in diesen Märkten begrenzen.
Quelle: OTEXA, 2025
Welche Länder gewinnen Marktanteile bei US-Bekleidungsimporten?
Vietnam hat sich als dominierende Alternative herauskristallisiert. Laut Daten der US International Trade Commission und Branchenbeobachtern sind Vietnams Bekleidungsexporte in die Vereinigten Staaten seit 2020 jedes Jahr gewachsen, und das Land rivalisiert nun mit China oder übertrifft es in bestimmten Produktkategorien. Vietnamesische Fabriken bieten wettbewerbsfähige Preise, etablierte Expertise bei synthetischen und Mischgeweben sowie Nähe zu Rohstofflieferanten in China und anderswo in Asien.
Bangladesch expandiert trotz Infrastrukturherausforderungen und vergangener Compliance-Krisen weiter. Der Bekleidungssektor des Landes beschäftigt über vier Millionen Arbeitnehmer und profitiert von zollfreiem Zugang zur Europäischen Union im Rahmen des Everything But Arms-Programms, zahlt jedoch Standardzölle an die USA. Dennoch haben Marken Bestellungen für einfache Strickwaren, T-Shirts, Hosen und Denim erhöht, da die Stückkosten niedriger bleiben als in China.
Zentralamerikanische Lieferanten haben in nachschubgetriebenen Kategorien Marktanteile gewonnen, wo Lieferzeit wichtig ist. CAFTA-DR ermöglicht zollfreien Eintritt für Bekleidung aus US-amerikanischem oder regionalem Stoff, und Versandzeiten von Honduras oder Nicaragua zur US-Ostküste können nur eine Woche betragen im Vergleich zu vier bis sechs Wochen aus Asien. Einzelhändler, die schnelllebige Basics, Saisonartikel oder Aktionswaren auffüllen, haben Volumen zu diesen regionalen Lieferanten verlagert.
| Land | Hauptvorteile | Wichtigste Produktkategorien |
|---|---|---|
| Vietnam | Wettbewerbsfähige Kosten, technische Kapazität, Nähe zu Materialien | Strickwaren, Activewear, Synthetik |
| Bangladesch | Niedrige Arbeitskosten, grosse Belegschaft, etablierte Denim-Expertise | Webwaren, T-Shirts, Denim |
| Zentralamerika | Zollfreier Zugang (CAFTA-DR), kurze Lieferzeiten, regionaler Stoff | Basics, Nachschub, Saisonartikel |
| Indien | Designfähigkeit, nachhaltige Fasern, Stickerei | Premium-Bekleidung, Heimtextilien |
Welche Rolle spielen Zölle und Handelspolitik?
Zölle waren ein entscheidender Faktor. Section 301-Zölle, erstmals 2018 erhoben und seither beibehalten oder angepasst, fügten 7,5 bis 25 Prozent Zölle auf viele Kategorien chinesischer Waren hinzu, einschliesslich Bekleidung und Schuhe. Selbst nach einigen Ausnahmen und Reduzierungen blieben die Landed Costs chinesisch hergestellter Bekleidung höher als bei Konkurrenten, die diesen Zöllen nicht unterliegen. Marken reagierten, indem sie Bestellungen diversifizierten, Preiszugeständnisse von chinesischen Lieferanten aushandelten oder die Kosten absorbierten, aber der Anreiz zur Volumenverlagerung wuchs, als die Zollunsicherheit anhielt.
Handelsabkommen haben das Ziel des umgeleiteten Volumens geprägt. CAFTA-DR, das US-Mexico-Canada Agreement (USMCA) und bilaterale Abkommen mit Ländern wie Jordanien bieten bevorzugte oder Nullzölle für qualifizierte Bekleidung und machen diese Quellen attraktiver, wenn Gesamtkosten berechnet werden. Umgekehrt bedeutet das Fehlen eines Freihandelsabkommens zwischen den USA und Vietnam, dass vietnamesische Bekleidung noch Standard-Meistbegünstigungszölle (MFN) zahlt, aber die Basiskosten- und Effizienzvorteile waren ausreichend, um diese Belastung auszugleichen.
Wie reagieren Modemarken in der Praxis?
Mehrere Unternehmen haben Beschaffungsverlagerungen und Kapazitätsumverteilungen öffentlich offengelegt. Im März 2025 berichtete VF Corporation, die Muttergesellschaft von Marken wie Vans, The North Face und Timberland, in ihrem Geschäftsjahresergebnis 2025, dass sie ihre aus China bezogenen Fertigwaren von etwa 20 Prozent der Gesamtproduktion im Geschäftsjahr 2023 auf weniger als 15 Prozent bis Ende des Geschäftsjahres 2025 reduziert habe. Das Unternehmen erklärte, dass es Fertigungspartnerschaften in Vietnam, Bangladesch und Zentralamerika ausbaute, um den Rückgang auszugleichen.
Im Mai 2025 teilte Gap Inc. Investoren während des Ergebnisgesprächs zum ersten Quartal mit, dass das Unternehmen sein Engagement bei chinesischen Lieferanten verringert und Bestellungen aus Vietnam und Indien erhöht habe. Gap bemerkte, dass die Verlagerung Vorabinvestitionen in Lieferantenqualifizierung, Qualitätssicherung und Logistikkoordination erforderte, aber erwartete, dass die Änderungen die Zollexposition reduzieren und die Lieferkettenresilienz mittelfristig verbessern würden.
Nike hat ebenfalls seinen Beschaffungs-Footprint angepasst. Im Jahresbericht des Geschäftsjahres 2025 des Unternehmens, veröffentlicht im Juli 2025, legte Nike offen, dass Vietnam und Indonesien zusammen mehr als die Hälfte seiner globalen Schuhproduktion und einen wachsenden Anteil der Bekleidungsherstellung ausmachten. Das Unternehmen erklärte, dass es die Abhängigkeit von einem einzelnen Land oder einer Region reduziert und in langfristige Partnerschaften mit Fabriken in mehreren Märkten investiert habe, um geopolitische und operative Risiken zu managen.
- 2018USA erheben Section 301-Zölle auf chinesische Waren, einschliesslich Bekleidung und Schuhe
- 2020Pandemiestörungen beschleunigen Pläne der Marken zur Diversifizierung der Lieferantenbasis
- März 2025VF Corporation berichtet China-Beschaffung auf weniger als 15 Prozent der Gesamtproduktion gesunken
- Mai 2025Gap Inc. legt erhöhte Bestellungen aus Vietnam und Indien zur Reduzierung der Zollexposition offen
- Juli 2025Nike-Bericht Geschäftsjahr 2025 zeigt Vietnam und Indonesien über die Hälfte der Schuhproduktion
- Oktober 2025OTEXA-Daten zeigen Chinas Anteil an US-Baumwollbekleidung bei 11,3 Prozent, gegenüber 19,8 Prozent ein Jahr zuvor
Quelle: Unternehmensberichte, OTEXA
Welche Risiken und Einschränkungen gibt es bei der Verlagerung der Beschaffung weg von China?
China behält bedeutende Vorteile, die Konkurrenten schwer erreichen können. Chinesische Fabriken bieten unvergleichliche Grössenordnung, vertikale Integration, fortschrittliche Automatisierung und tiefe Expertise über das gesamte Spektrum der Bekleidungskategorien, von einfach bis technisch komplex. Das Ökosystem von Stoffmühlen, Zubehörlieferanten, Färbereien und Veredelungsbetrieben in Regionen wie dem Perlflussdelta und Jangtsedelta ermöglicht schnellere Bemusterung, kürzere Produktionsläufe und grössere Flexibilität als viele alternative Standorte.
Lieferzeiten können sich verlängern, wenn die Produktion in weniger entwickelte Märkte verlagert wird. Bangladesch und Kambodscha beispielsweise fehlt es oft an lokaler Versorgung mit spezialisierten Stoffen, Reissverschlüssen oder Knöpfen, was Importe erfordert, die Tage oder Wochen zum Produktionskalender hinzufügen. Vietnam hat eine stärkere vorgelagerte Lieferkette aufgebaut, ist aber bei vielen Kategorien noch auf chinesisches Garn und Stoff angewiesen. Infrastrukturengpässe, Hafenstaus und Stromausfälle in einigen Märkten führen zu Variabilität, die chinesische Lieferanten weitgehend eliminiert haben.
Qualitätskontroll- und Compliance-Kosten steigen mit einer fragmentierten Lieferantenbasis. Marken, die einst Bestellungen bei einer Handvoll grosser chinesischer Anbieter konzentrierten, müssen nun Dutzende kleinerer Fabriken in mehreren Ländern managen, jede mit unterschiedlichen Arbeitsgesetzen, Umweltstandards und Auditanforderungen. Der Verwaltungsaufwand und die Überwachungskosten steigen, und das Risiko von Qualitätsmängeln oder Compliance-Verstössen wächst.
Währungsvolatilität und politische Instabilität fügen Unsicherheit hinzu. Der bangladeschische Taka, der vietnamesische Dong und zentralamerikanische Währungen haben alle Schwankungen gegenüber dem US-Dollar erlebt, die die Landed Costs beeinflussen. Politische Unruhen, regulatorische Änderungen oder plötzliche Zollanpassungen in einem Beschaffungsland können die Versorgung stören, wie Marken während Protesten in Bangladesch und Grenzschliessungen in Myanmar in den letzten Jahren feststellten.
Wie reagieren chinesische Lieferanten auf Marktanteilsverluste?
Chinesische Hersteller haben mehrere Strategien verfolgt, um Kunden zu halten und sich an die neue Landschaft anzupassen. Einige haben Fabriken in Vietnam, Kambodscha, Bangladesch und anderen Ländern eröffnet oder erworben, was es ihnen ermöglicht, Kunden Produktion an mehreren Standorten unter einheitlichem Management anzubieten. Diese sogenannte China-plus-eins-Strategie ermöglicht es Marken, weiterhin mit vertrauten Partnern zu arbeiten und gleichzeitig den geografischen Fussabdruck ihrer Bestellungen zu diversifizieren.
Andere haben sich in der Wertschöpfungskette nach oben bewegt und konzentrieren sich auf margenstarke Kategorien wie Performance-Stoffe, technische Oberbekleidung, Premium-Strickwaren und komplexe Konstruktion, die fortschrittliche Maschinen und qualifizierte Arbeitskräfte erfordern. Diese Segmente sehen sich weniger Preiswettbewerb von Niedrigkostenmärkten gegenüber und spielen Chinas Stärken in Automatisierung, Forschung und Entwicklung sowie Prozessinnovation aus.
Eine dritte Reaktion war die Ausrichtung auf Märkte jenseits der Vereinigten Staaten. Chinesische Bekleidungsexporteure haben den Verkauf an die Europäische Union, Japan, Australien und Schwellenmärkte in Afrika und Lateinamerika erhöht und einen Teil des verlorenen US-Volumens ausgeglichen. Der Inlandskonsum in China ist ebenfalls gewachsen, wobei lokale Marken und E-Commerce-Plattformen Kapazitäten absorbieren, die zuvor für Exporte bestimmt waren.
Was bringt die Zukunft für die US-Bekleidungsbeschaffung?
Die Entwicklung ist klar. Chinas Anteil an US-Bekleidungsimporten wird wahrscheinlich weiter zurückgehen, obwohl sich das Tempo verlangsamen könnte, da das am einfachsten zu verlagernde Volumen bereits verschoben wurde. Vietnam, Bangladesch und regionale Lieferanten werden zusätzliche Anteile gewinnen, aber das Wachstum wird schliesslich auf Grenzen stossen, die durch Kapazität, Infrastruktur und Arbeitskräfteverfügbarkeit auferlegt werden. Automatisierung, digitales Design und On-Demand-Fertigung könnten die Bedeutung von Arbeitskostenunterschieden im nächsten Jahrzehnt verringern, aber kurzfristig werden Marken weiterhin die günstigste Kombination aus Preis, Qualität, Geschwindigkeit und Zollbehandlung verfolgen.
Die Handelspolitik bleibt der Joker. Änderungen bei US-Zöllen, neue Freihandelsabkommen oder geopolitische Entwicklungen könnten aktuelle Trends beschleunigen oder umkehren. Führungskräfte der Modebranche müssen legislative und regulatorische Entwicklungen überwachen, Flexibilität in ihren Beschaffungsnetzwerken aufrechterhalten und für mehrere Szenarien planen, anstatt anzunehmen, dass das aktuelle Gleichgewicht Bestand haben wird.
Die OTEXA-Daten vom Oktober 2025 bestätigen, dass die Verlagerung nicht hypothetisch oder fern ist. Sie geschieht jetzt, und Unternehmen, die entschlossen handeln, um die neue Landschaft zu verstehen, Alternativen zu qualifizieren und resiliente, diversifizierte Lieferketten aufzubauen, werden besser positioniert sein, um Kosten, Risiken und Chancen in den kommenden Jahren zu managen.
Was sollten Modeunternehmen jetzt tun?
- Länderkonzentrationsrisiko prüfen Kartieren Sie den Prozentsatz der Gesamtproduktion und kritischen Kategorien, die aus jedem Land bezogen werden, und identifizieren Sie einzelne Fehlerpunkte im Lieferantennetzwerk.
- Alternative Lieferanten sofort qualifizieren Beginnen Sie Fabrikaudits, Musterprobedurchläufe und Kapazitätsbewertungen in Vietnam, Bangladesch, Indien und Zentralamerika, selbst wenn aktuelle Lieferanten Volumen- und Qualitätsbedürfnisse erfüllen.
- Zollszenarien und Landed Costs modellieren Erstellen Sie Finanzmodelle, die aktuelle Zölle, potenzielle künftige Abgaben, Frachtkosten und Lieferzeitabwägungen einbeziehen, um die wahren Gesamtkosten jeder Beschaffungsoption zu vergleichen.
- In vorgelagerte Transparenz investieren Kartieren Sie die Herkunft von Stoffen, Garnen und Zubehör, das von allen Tier-1-Lieferanten verwendet wird, um versteckte Exposition gegenüber chinesischen Inputs zu identifizieren und Compliance mit Ursprungsregeln sicherzustellen.
- Flexible Bedingungen mit Lieferanten aushandeln Suchen Sie nach Vertragsklauseln, die Volumenverschiebungen, geteilte Zolllasten oder Preisanpassungen bei Zolländerungen ermöglichen, und verlangen Sie von Lieferanten, Fabrikstandorte und Subunternehmer offenzulegen.
- Qualitäts- und Compliance-Systeme stärken Erhöhen Sie die Häufigkeit von Fabrikaudits, investieren Sie in Drittanbieter-Inspektionsdienste und schulen Sie interne Teams, um eine grössere, komplexere Lieferantenbasis zu managen.
- Nearshoring für schnelllebige Kategorien erkunden Testen Sie zentralamerikanische oder mexikanische Produktion für Nachschub-Artikel, Basics und Saisonwaren, bei denen kürzere Lieferzeiten höhere Stückkosten ausgleichen und Markdown-Risiken reduzieren.
Häufige Fragen
Warum fiel Chinas Anteil an US-Baumwollbekleidungsimporten von 19,8 Prozent auf 11,3 Prozent?
Der Rückgang resultierte aus Zolldruck, steigenden chinesischen Arbeitskosten und Markenbemühungen zur Diversifizierung der Lieferketten. Section 301-Zölle erhöhten die Landed Costs chinesischer Waren, während Konkurrenten in Vietnam, Bangladesch und Zentralamerika niedrigere Gesamtkosten oder bevorzugten Handelszugang boten.
Welche Länder haben das Volumen gewonnen, das China verlassen hat?
Vietnam, Bangladesch und zentralamerikanische Länder unter CAFTA-DR haben den grössten Teil des umgeleiteten Volumens aufgenommen. Indien hat ebenfalls Anteile in Premium- und nachhaltigen Kategorien erhöht, während kleinere Mengen nach Pakistan, Indonesien und Afrika gewandert sind.
Welchen Risiken sehen sich Modeunternehmen bei der Verlagerung der Beschaffung weg von China gegenüber?
Zu den Risiken gehören längere Lieferzeiten, höhere Qualitätskontrollkosten, Infrastrukturengpässe, Währungsvolatilität und der Verlust von Chinas unvergleichlicher Grössenordnung, vertikaler Integration und technischer Expertise. Das Management einer fragmentierten Lieferantenbasis erhöht den Verwaltungsaufwand und die Compliance-Komplexität.