La quota cinese di abbigliamento negli USA è scesa all'11,3% a ottobre 2025, dal 19,8%
I dati OTEXA mostrano che la quota di mercato dell'abbigliamento in cotone cinese negli Stati Uniti è calata di 8,5 punti percentuali in un anno. Vietnam, Bangladesh e America Centrale hanno acquisito i volumi.
IN SINTESI Sintesi della redazione
- La quota cinese delle importazioni statunitensi di abbigliamento in cotone è scesa dal 19,8 per cento a ottobre 2024 all'11,3 per cento a ottobre 2025, secondo i dati OTEXA.
- Vietnam, Bangladesh e fornitori dell'America Centrale hanno assorbito gran parte dei volumi reindirizzati mentre i brand diversificavano lontano dalla Cina.
- I rischi tariffari, l'aumento dei costi del lavoro cinesi e la pressione per la trasparenza della catena di fornitura hanno accelerato il cambiamento iniziato anni prima.
- I dirigenti della moda devono ora bilanciare costi di approvvigionamento, tempi di consegna e rischio geopolitico su una base di fornitori più ampia.
Il dominio della Cina sulle importazioni di abbigliamento negli USA è diminuito drasticamente. I dati dell'Office of Textiles and Apparel (OTEXA) mostrano che la quota cinese delle importazioni statunitensi di abbigliamento in cotone è scesa dal 19,8 per cento a ottobre 2024 all'11,3 per cento a ottobre 2025, un calo di 8,5 punti percentuali in dodici mesi. Il cambiamento segna la continuazione di una tendenza pluriennale ma ha accelerato nel 2025, costringendo brand e rivenditori a riconfigurare strategie di approvvigionamento che si sono affidate alla produzione cinese per decenni.
I volumi non sono scomparsi. Si sono spostati verso Vietnam, Bangladesh, India e paesi dell'America Centrale che beneficiano di accordi commerciali preferenziali con gli Stati Uniti. Per le aziende della moda, la riallocazione porta sfide immediate di approvvigionamento ma anche questioni strategiche riguardo costi, conformità, velocità di immissione sul mercato ed esposizione a futuri cambiamenti tariffari. Le cifre di ottobre 2025 offrono un'istantanea chiara di come le catene di fornitura vengano ridisegnate in tempo reale.
Questa analisi esamina dove sono migrati i volumi di approvvigionamento, quali fattori competitivi stanno guidando il cambiamento, quali rischi rimangono e cosa dovrebbero fare ora i dirigenti della moda per gestire un panorama di fornitori più frammentato e volatile.
Perché la quota cinese di abbigliamento negli USA è scesa così rapidamente?
Tre forze sono convergenti. Primo, l'incertezza tariffaria e i dazi aggiuntivi imposti sui beni cinesi ai sensi della Sezione 301 hanno aumentato il costo di arrivo dell'abbigliamento dalla Cina, erodendo il suo vantaggio di prezzo. Secondo, i costi del lavoro cinesi sono aumentati costantemente nell'ultimo decennio, riducendo il divario con i concorrenti in Asia meridionale e sudorientale. Terzo, i brand hanno subito pressioni da investitori, regolatori e gruppi di advocacy per dimostrare trasparenza della catena di fornitura e diversificare la concentrazione per paese, specialmente dopo che le interruzioni dell'era pandemica hanno evidenziato l'eccessiva dipendenza da singole fonti.
Il declino non è iniziato nel 2025. La quota cinese delle importazioni totali di abbigliamento negli USA è scesa per anni mentre i brand aprivano fabbriche in Vietnam, Bangladesh e Cambogia. Ciò che è cambiato nel 2025 è stato il ritmo. Il calo di 8,5 punti percentuali nell'abbigliamento in cotone da ottobre 2024 a ottobre 2025 è più ripido dei cali annuali registrati negli anni precedenti, suggerendo che i brand hanno accelerato piani già in corso e che nuove minacce tariffarie o requisiti di conformità hanno fatto pendere la bilancia.
Dove sono andati i volumi di approvvigionamento?
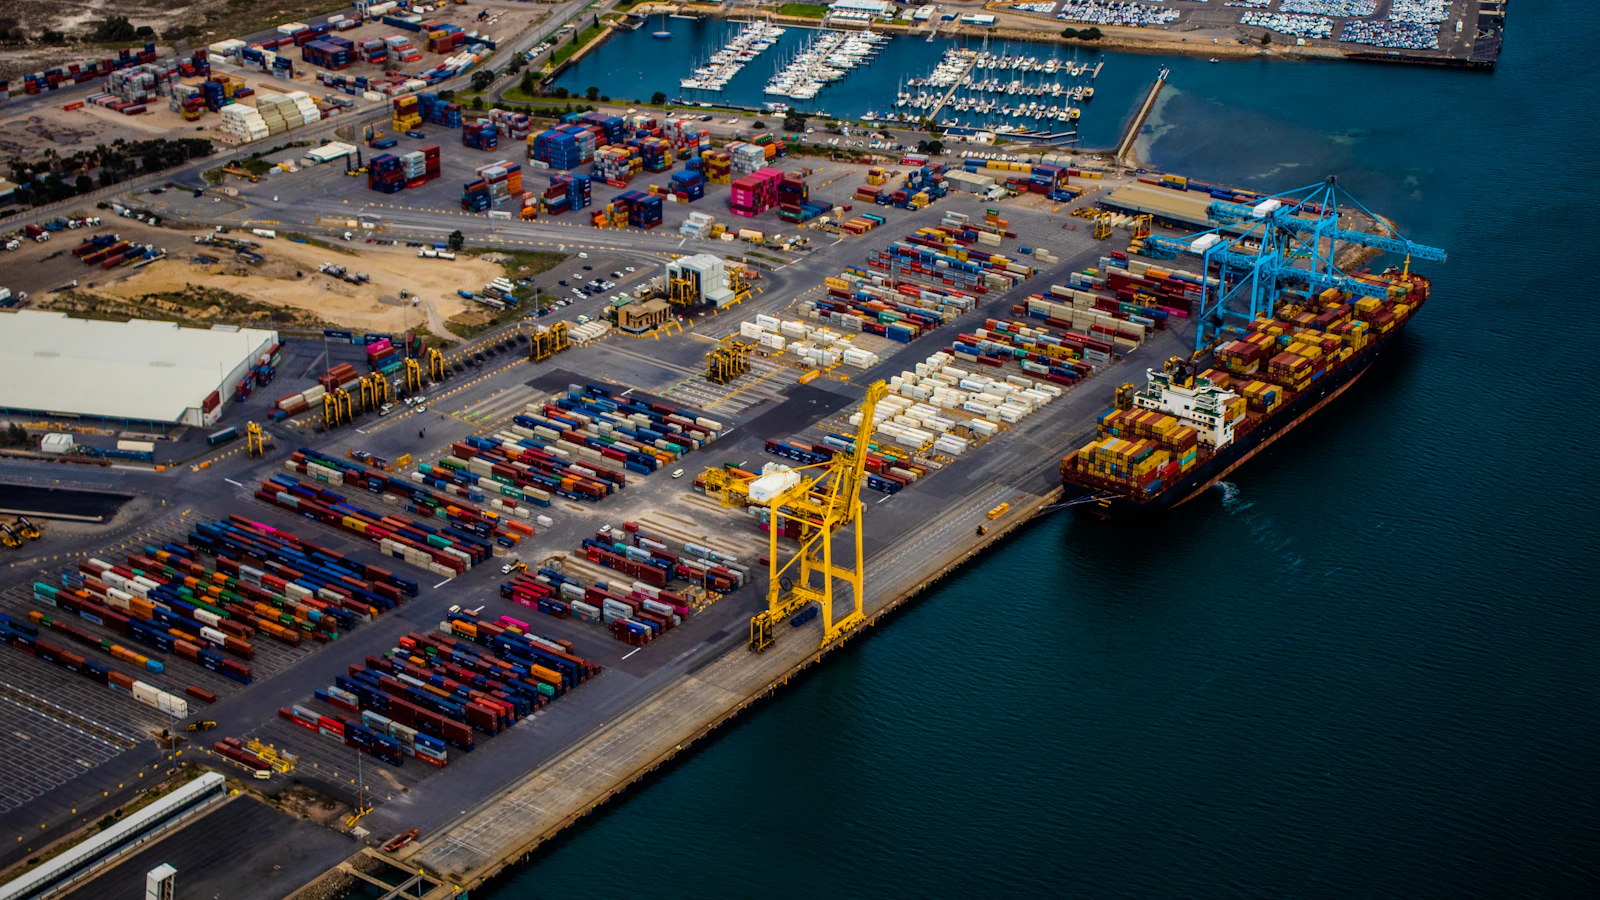
Il Vietnam è stato il principale beneficiario. I rapporti di settore e i dati doganali indicano che la quota vietnamita delle importazioni di abbigliamento negli USA è cresciuta costantemente, acquisendo volumi in categorie come capi in maglia e tessuti di cotone, abbigliamento sportivo e casual. Il Bangladesh rimane il secondo fornitore di abbigliamento per il mercato USA, in particolare per tessuti base e denim, e ha espanso la capacità in risposta alla domanda dei brand. I paesi dell'America Centrale, inclusi Honduras, Nicaragua ed El Salvador, beneficiano del Dominican Republic-Central America Free Trade Agreement (CAFTA-DR), che consente accesso esente da dazi per capi qualificati e riduce i tempi di consegna per i rivenditori USA.
Anche l'India ha aumentato la sua quota, specialmente in categorie di maggior valore come abbigliamento ricamato e stampato, tessuti per la casa e fibre sostenibili. Volumi minori si sono spostati verso Pakistan, Indonesia e nazioni africane con accesso preferenziale ai sensi dell'African Growth and Opportunity Act (AGOA), anche se vincoli di capacità e lacune infrastrutturali limitano l'espansione rapida in questi mercati.
Fonte: OTEXA, 2025
Quali paesi stanno guadagnando quota di mercato nelle importazioni di abbigliamento negli USA?
Il Vietnam è emerso come alternativa dominante. Secondo i dati della US International Trade Commission e dei tracker di settore, le esportazioni di abbigliamento vietnamite verso gli Stati Uniti sono cresciute ogni anno dal 2020, e il paese ora rivaleggia o supera la Cina in determinate categorie di prodotti. Le fabbriche vietnamite offrono prezzi competitivi, competenza consolidata in tessuti sintetici e misti, e vicinanza ai fornitori di materie prime in Cina e altrove in Asia.
Il Bangladesh continua ad espandersi nonostante sfide infrastrutturali e crisi di conformità passate. Il settore dell'abbigliamento del paese impiega più di quattro milioni di lavoratori e beneficia di accesso esente da dazi all'Unione Europea ai sensi dello schema Everything But Arms, anche se paga tariffe standard agli USA. Tuttavia, i brand hanno aumentato gli ordini per maglieria base, t-shirt, pantaloni e denim perché i costi unitari rimangono inferiori rispetto alla Cina.
I fornitori dell'America Centrale hanno guadagnato quota in categorie guidate dal riassortimento dove i tempi di consegna contano. Il CAFTA-DR consente l'ingresso esente da tariffe per capi realizzati con tessuto di origine USA o regionale, e i tempi di spedizione da Honduras o Nicaragua alla costa orientale degli USA possono essere brevi come una settimana rispetto a quattro-sei settimane dall'Asia. I rivenditori che riforniscono articoli base a rapido movimento, articoli stagionali o promozionali hanno spostato volumi verso questi fornitori regionali.
| Paese | Vantaggi principali | Categorie di prodotto principali |
|---|---|---|
| Vietnam | Costo competitivo, capacità tecnica, vicinanza ai materiali | Maglieria, abbigliamento sportivo, sintetici |
| Bangladesh | Basso costo del lavoro, grande forza lavoro, competenza consolidata nel denim | Tessuti, t-shirt, denim |
| America Centrale | Accesso esente da dazi (CAFTA-DR), tempi di consegna brevi, tessuto regionale | Articoli base, riassortimento, stagionali |
| India | Capacità di design, fibre sostenibili, ricamo | Abbigliamento premium, tessuti per la casa |
Che ruolo giocano le tariffe e la politica commerciale?
Le tariffe sono state un fattore decisivo. I dazi della Sezione 301, imposti per la prima volta nel 2018 e mantenuti o adeguati da allora, hanno aggiunto tariffe dal 7,5 al 25 per cento su molte categorie di beni cinesi, inclusi abbigliamento e calzature. Anche dopo alcune esclusioni e riduzioni, il costo di arrivo dei capi realizzati in Cina è rimasto superiore rispetto ai concorrenti non soggetti a tali dazi. I brand hanno risposto diversificando gli ordini, negoziando concessioni di prezzo dai fornitori cinesi o assorbendo il costo, ma l'incentivo a spostare i volumi è diventato più forte mentre l'incertezza tariffaria persisteva.
Gli accordi commerciali hanno modellato la destinazione dei volumi reindirizzati. CAFTA-DR, l'US-Mexico-Canada Agreement (USMCA) e accordi bilaterali con paesi come la Giordania offrono tariffe preferenziali o zero per l'abbigliamento qualificato, rendendo quelle fonti più attraenti quando vengono calcolati i costi complessivi. Al contrario, l'assenza di un accordo di libero scambio USA-Vietnam significa che l'abbigliamento vietnamita paga ancora tariffe standard most-favoured-nation (MFN), ma i vantaggi di costo base ed efficienza sono stati sufficienti a compensare tale onere.
Come stanno rispondendo nella pratica i brand della moda?
Diverse aziende hanno divulgato pubblicamente spostamenti di approvvigionamento e riallocazioni di capacità. A marzo 2025, VF Corporation, la società madre di brand tra cui Vans, The North Face e Timberland, ha riportato nei suoi utili dell'anno fiscale 2025 di aver ridotto i suoi prodotti finiti di provenienza cinese da circa il 20 per cento della produzione totale nell'anno fiscale 2023 a meno del 15 per cento entro la fine dell'anno fiscale 2025. L'azienda ha dichiarato di aver ampliato le partnership di produzione in Vietnam, Bangladesh e America Centrale per compensare il calo.
A maggio 2025, Gap Inc. ha comunicato agli investitori durante la sua conference call sugli utili del primo trimestre che l'azienda aveva diminuito la sua esposizione ai fornitori con sede in Cina e aumentato gli ordini da Vietnam e India. Gap ha notato che il cambiamento ha richiesto investimenti iniziali nella qualificazione dei fornitori, garanzia di qualità e coordinamento logistico, ma si aspettava che le modifiche riducessero l'esposizione tariffaria e migliorassero la resilienza della catena di fornitura nel medio termine.
Anche Nike ha adeguato la sua impronta di approvvigionamento. Nel rapporto annuale dell'anno fiscale 2025 dell'azienda, pubblicato a luglio 2025, Nike ha divulgato che Vietnam e Indonesia insieme rappresentavano più della metà della sua produzione globale di calzature e una quota crescente di produzione di abbigliamento. L'azienda ha dichiarato di aver ridotto la dipendenza da un singolo paese o regione e investito in partnership a lungo termine con fabbriche in più mercati per gestire il rischio geopolitico e operativo.
- 2018Gli USA impongono tariffe della Sezione 301 sui beni cinesi, inclusi abbigliamento e calzature
- 2020Le interruzioni della pandemia accelerano i piani dei brand di diversificare la base di fornitori
- Marzo 2025VF Corporation riporta che l'approvvigionamento dalla Cina è sceso a meno del 15% della produzione totale
- Maggio 2025Gap Inc. divulga ordini aumentati da Vietnam e India per ridurre l'esposizione tariffaria
- Luglio 2025Il rapporto fiscale 2025 di Nike mostra che Vietnam e Indonesia superano metà della produzione di calzature
- Ottobre 2025I dati OTEXA mostrano che la quota cinese di abbigliamento in cotone negli USA è all'11,3%, in calo dal 19,8% di un anno prima
Fonte: Documenti aziendali, OTEXA
Quali sono i rischi e i limiti dello spostamento dell'approvvigionamento dalla Cina?
La Cina mantiene vantaggi significativi che i concorrenti faticano a eguagliare. Le fabbriche cinesi offrono scala senza pari, integrazione verticale, automazione avanzata e competenza profonda nell'intera gamma di categorie di abbigliamento, da base a tecnicamente complesso. L'ecosistema di tessiture, fornitori di rifiniture, tintorie e impianti di finitura in regioni come il Delta del Fiume delle Perle e il Delta del Fiume Yangtze consente campionatura più rapida, produzioni più brevi e maggiore flessibilità rispetto a molte località alternative.
I tempi di consegna possono allungarsi quando la produzione si sposta verso mercati meno sviluppati. Bangladesh e Cambogia, ad esempio, spesso mancano della fornitura locale di tessuti specializzati, cerniere o bottoni, richiedendo importazioni che aggiungono giorni o settimane al calendario di produzione. Il Vietnam ha costruito una catena di fornitura a monte più forte ma dipende ancora da filati e tessuti cinesi per molte categorie. Colli di bottiglia infrastrutturali, congestione portuale e interruzioni di corrente in alcuni mercati introducono variabilità che i fornitori cinesi hanno in gran parte eliminato.
I costi di controllo qualità e conformità aumentano con una base di fornitori frammentata. I brand che una volta concentravano gli ordini con una manciata di grandi fornitori cinesi devono ora gestire dozzine di fabbriche più piccole in più paesi, ciascuna con diverse leggi sul lavoro, standard ambientali e requisiti di audit. L'onere amministrativo e il costo del monitoraggio aumentano, e il rischio di errori di qualità o fallimenti di conformità cresce.
La volatilità valutaria e l'instabilità politica aggiungono incertezza. Il taka del Bangladesh, il dong vietnamita e le valute dell'America Centrale hanno tutti sperimentato fluttuazioni rispetto al dollaro USA, influenzando i costi di arrivo. Disordini politici, cambiamenti normativi o adeguamenti tariffari improvvisi in qualsiasi paese di approvvigionamento possono interrompere la fornitura, come i brand hanno scoperto durante le proteste in Bangladesh e le chiusure delle frontiere in Myanmar negli anni recenti.
Come stanno rispondendo i fornitori cinesi alle perdite di quota di mercato?
I produttori cinesi hanno perseguito diverse strategie per mantenere i clienti e adattarsi al nuovo panorama. Alcuni hanno aperto o acquisito fabbriche in Vietnam, Cambogia, Bangladesh e altri paesi, consentendo loro di offrire ai clienti produzione in più località sotto gestione unificata. Questa cosiddetta strategia Cina-più-uno consente ai brand di continuare a lavorare con partner familiari mentre diversificano l'impronta geografica dei loro ordini.
Altri si sono spostati verso l'alto nella catena del valore, concentrandosi su categorie a margine più alto come tessuti per performance, capispalla tecnici, maglieria premium e costruzione complessa che richiedono macchinari avanzati e manodopera qualificata. Questi segmenti affrontano meno concorrenza di prezzo dai mercati a basso costo e fanno leva sui punti di forza della Cina in automazione, ricerca e sviluppo, e innovazione di processo.
Una terza risposta è stata quella di mirare a mercati oltre gli Stati Uniti. Gli esportatori di abbigliamento cinesi hanno aumentato le vendite all'Unione Europea, Giappone, Australia e mercati emergenti in Africa e America Latina, compensando parte del volume USA perso. Anche il consumo interno in Cina è cresciuto, con brand locali e piattaforme di e-commerce che assorbono capacità precedentemente dedicata alle esportazioni.
Cosa riserva il futuro per l'approvvigionamento di abbigliamento negli USA?
La traiettoria è chiara. La quota cinese delle importazioni di abbigliamento negli USA probabilmente continuerà a diminuire, anche se il ritmo potrebbe rallentare poiché il volume più facile da spostare si è già mosso. Vietnam, Bangladesh e fornitori regionali cattureranno quota aggiuntiva, ma la crescita alla fine colpirà limiti imposti da capacità, infrastrutture e disponibilità di manodopera. Automazione, design digitale e produzione su richiesta potrebbero ridurre l'importanza dei differenziali di costo del lavoro nel prossimo decennio, ma nel breve termine, i brand continueranno a cercare la combinazione più favorevole di prezzo, qualità, velocità e trattamento tariffario.
La politica commerciale rimane l'incognita. Cambiamenti nelle tariffe USA, nuovi accordi di libero scambio o sviluppi geopolitici potrebbero accelerare o invertire le tendenze attuali. I dirigenti della moda devono monitorare sviluppi legislativi e normativi, mantenere flessibilità nelle loro reti di approvvigionamento e pianificare per più scenari piuttosto che assumere che l'equilibrio attuale si manterrà.
I dati OTEXA di ottobre 2025 confermano che il cambiamento non è ipotetico o distante. Sta accadendo ora, e le aziende che si muovono decisamente per comprendere il nuovo panorama, qualificare alternative e costruire catene di fornitura resilienti e diversificate saranno meglio posizionate per gestire costi, rischi e opportunità negli anni a venire.
Cosa dovrebbero fare ora le aziende della moda?
- Verificare il rischio di concentrazione per paese Mappare la percentuale di produzione totale e categorie critiche approvvigionate da ciascun paese, e identificare singoli punti di fallimento nella rete di fornitori.
- Qualificare fornitori alternativi immediatamente Iniziare audit di fabbrica, prove di campioni e valutazioni di capacità in Vietnam, Bangladesh, India e America Centrale, anche se i fornitori attuali soddisfano le esigenze di volume e qualità.
- Modellare scenari tariffari e costi di arrivo Costruire modelli finanziari che incorporino tariffe attuali, potenziali futuri dazi, costi di trasporto e compromessi sui tempi di consegna per confrontare il vero costo complessivo di ciascuna opzione di approvvigionamento.
- Investire in visibilità a monte Mappare l'origine di tessuti, filati e rifiniture utilizzati da tutti i fornitori di primo livello per identificare esposizione nascosta a input cinesi e garantire conformità alle regole di origine.
- Negoziare termini flessibili con i fornitori Cercare clausole contrattuali che consentano spostamenti di volume, oneri tariffari condivisi o adeguamenti di prezzo se i dazi cambiano, e richiedere ai fornitori di divulgare ubicazioni delle fabbriche e subfornitori.
- Rafforzare i sistemi di qualità e conformità Aumentare la frequenza degli audit di fabbrica, investire in servizi di ispezione di terze parti e formare team interni per gestire una base di fornitori più ampia e complessa.
- Esplorare il nearshoring per categorie a velocità di mercato Testare la produzione in America Centrale o Messico per articoli di riassortimento, articoli base e beni stagionali dove tempi di consegna più brevi compensano costi unitari più alti e riducono il rischio di svalutazione.
Domande frequenti
Perché la quota cinese delle importazioni di abbigliamento in cotone negli USA è scesa dal 19,8 per cento all'11,3 per cento?
Il calo è risultato da pressioni tariffarie, aumento dei costi del lavoro cinesi e sforzi dei brand per diversificare le catene di fornitura. I dazi della Sezione 301 hanno aumentato il costo di arrivo dei beni cinesi, mentre i concorrenti in Vietnam, Bangladesh e America Centrale hanno offerto costi complessivi inferiori o accesso commerciale preferenziale.
Quali paesi hanno guadagnato i volumi che hanno lasciato la Cina?
Vietnam, Bangladesh e paesi dell'America Centrale sotto il CAFTA-DR hanno catturato la maggior parte dei volumi reindirizzati. L'India ha anche aumentato la quota in categorie premium e sostenibili, mentre quantità minori si sono spostate verso Pakistan, Indonesia e Africa.
Quali rischi affrontano le aziende della moda quando spostano l'approvvigionamento dalla Cina?
I rischi includono tempi di consegna più lunghi, costi di controllo qualità più alti, colli di bottiglia infrastrutturali, volatilità valutaria e la perdita della scala senza pari della Cina, integrazione verticale e competenza tecnica. Gestire una base di fornitori frammentata aumenta l'onere amministrativo e la complessità di conformità.